从手绘图纸到世界冠军:一辆重庆摩托的 47 年

中国智造第一次站上WSBK领奖台

PORTIMÃO PORTUGAL葡萄牙・波尔蒂芒赛道

法国车手瓦伦丁・德比斯驾驶张雪机车820RR-RS,
分别以取胜优势3.685秒、0.720秒,
夺得WSBK WorldSSP双回合冠军。

这是中国制造商首次在WSBK体系下的
国际顶级中量级赛事夺冠。

2026 WSBK WORLDSSP赛季征程

2026 WorldSSP season road with six race markers01PHILLIP ISLANDAUSTRALIA02PORTIMÃOPORTUGAL03ASSENNETHERLANDS04BALATON PARKHUNGARY05MOSTCZECH REPUBLIC06ARAGÓNSPAIN

注:数据更新截止时间6月10日

WSBK的冠军奖杯,正是重庆摩托产业进阶蜕变最有力的注脚。这份赛场实绩打破了海外市场对中

国摩托车的刻板印象,为整个重庆摩托的品牌高端化撕开了一道口子。

海外社媒上对张雪机车的评价

这台冠军车是什么?

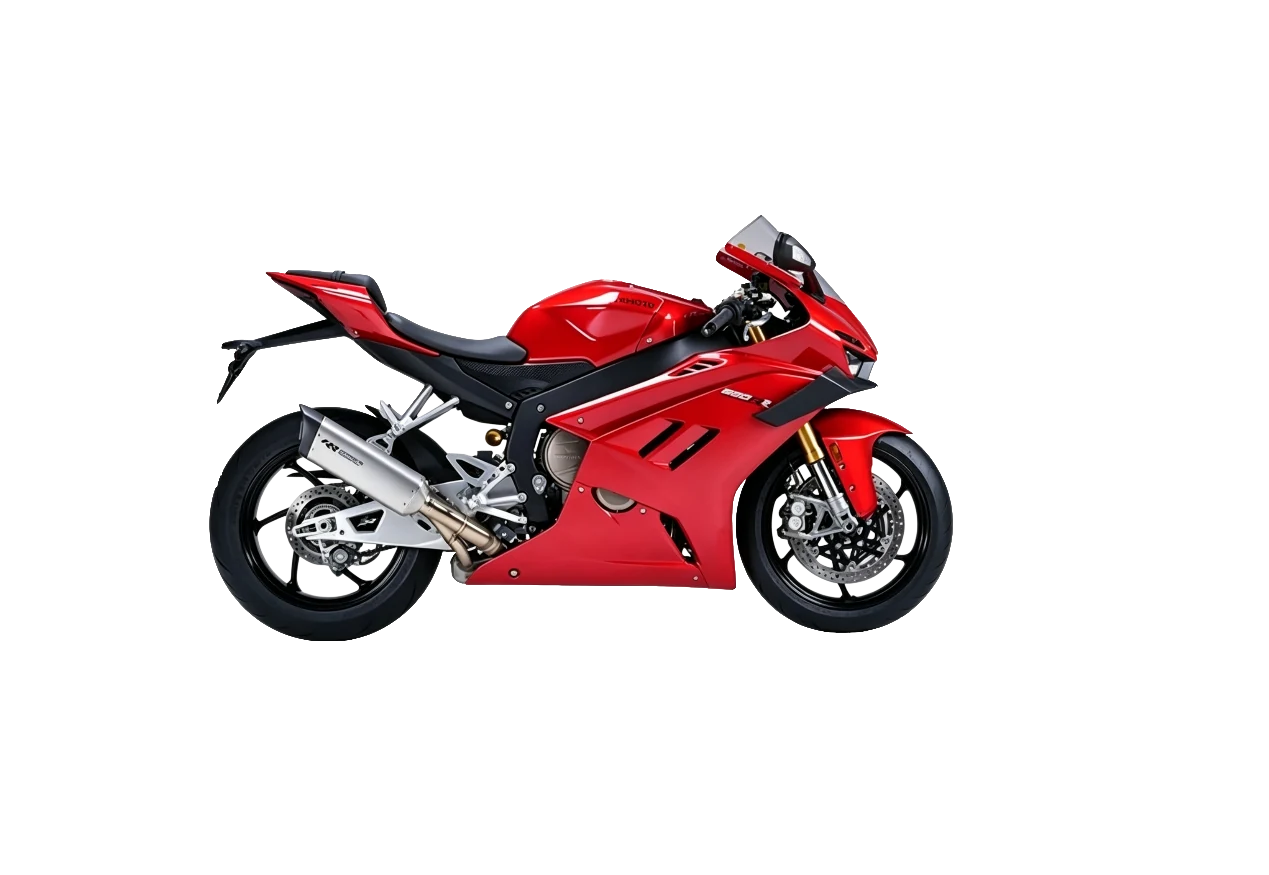
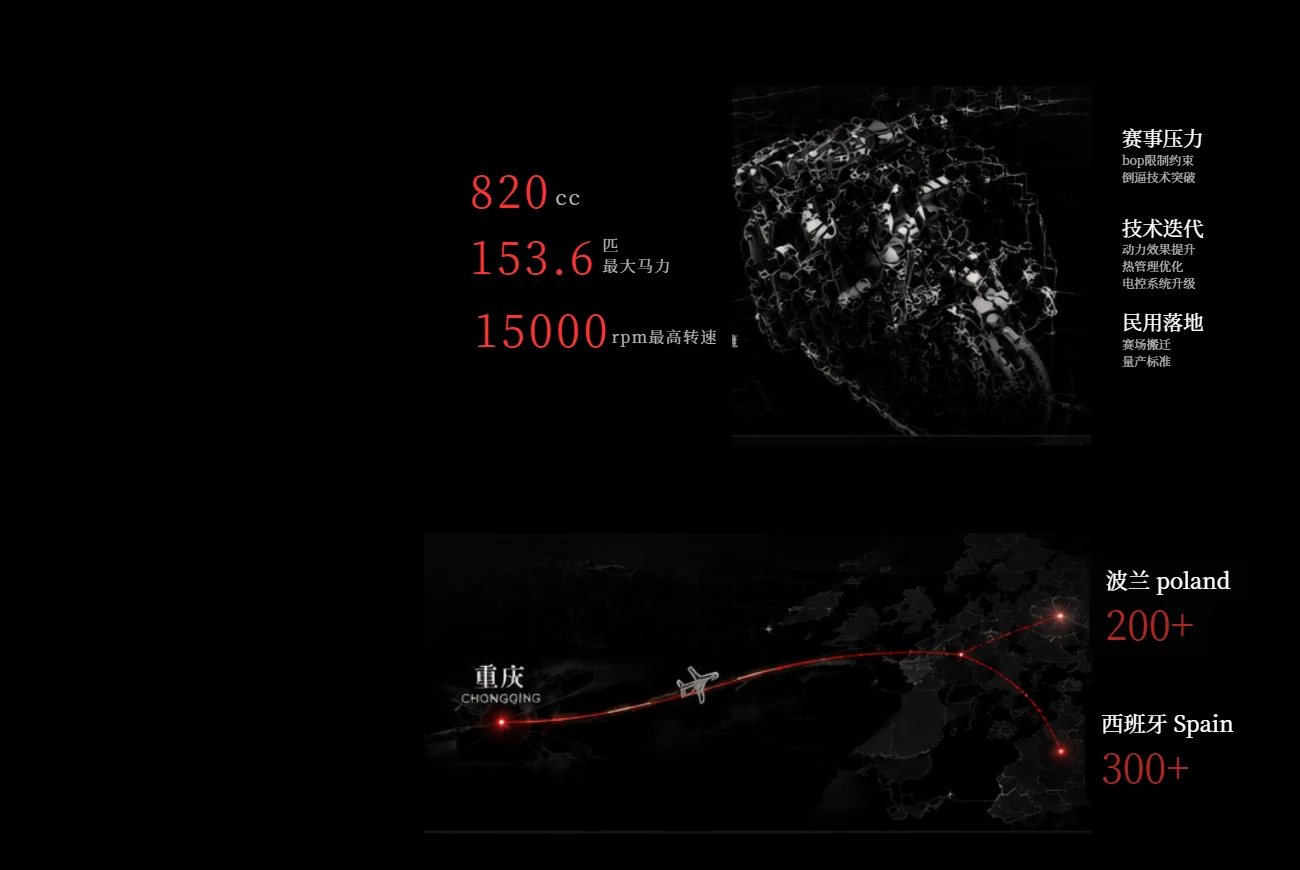
支撑这场胜利的820RR-RS赛车,整车国产化率高达87.2%,
其心脏其心脏——自研三缸发动机、820cc排量、
最高转速15000转——全部诞生于重庆。
从动力到车架,每一个关键部件,
都是中国智造的硬核实力。

完整摩托车侧面图

一台全链国产的世界冠军赛车,
凭什么诞生在重庆?

这不是拼装出来的冠军,
而是核心技术自主可控的产业成果。

答案,要从47年前说起
第一章

从手绘图纸开始

0到1的草莽年代

1979 — 1995

每一辆世界级摩托,
都曾只是纸上的一根线。

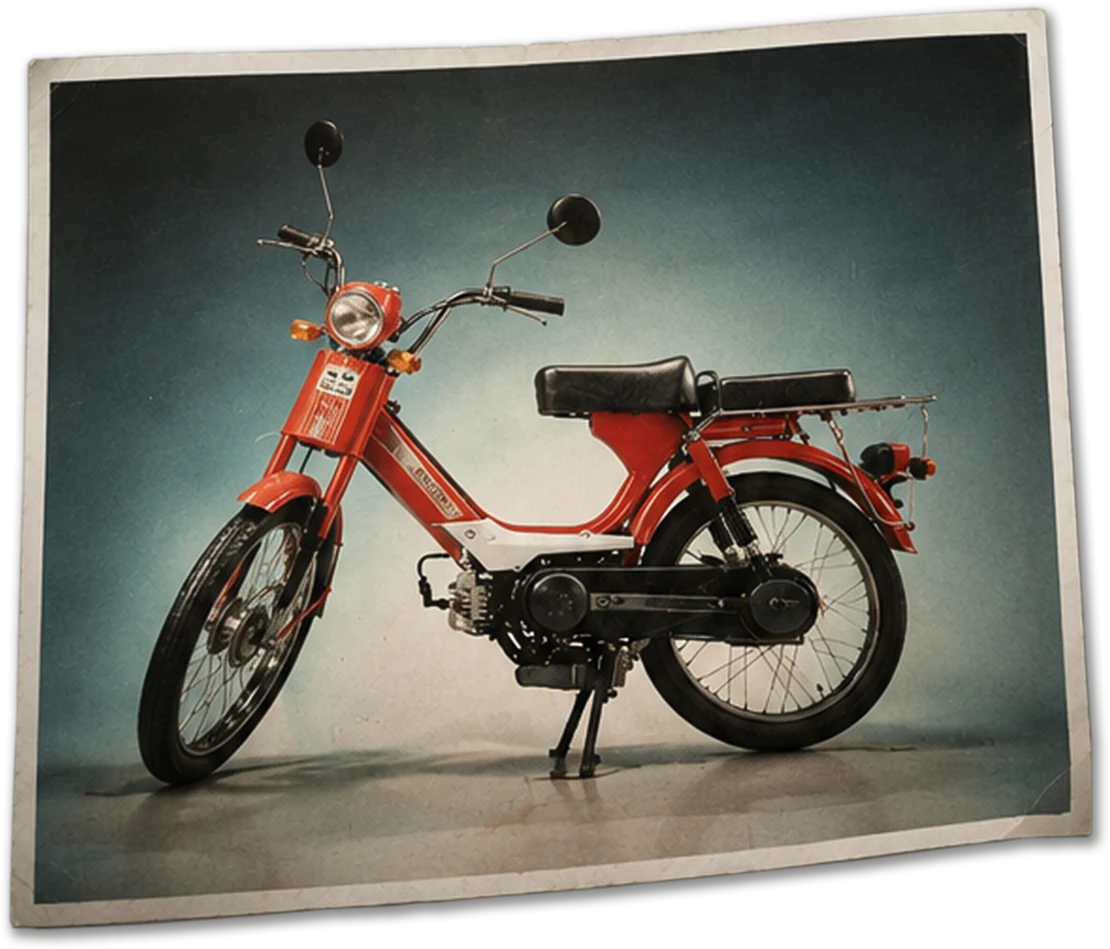
1979 年嘉陵 CJ50 红色摩托车老照片
1979

1979年4月
嘉陵机器厂组建
摩托车研究所

工程师们拆开一辆本田PA50,
用卡尺、角规逆作测量,
手绘全部设计图纸。
5个月后的9月15日,
中国第一辆民用摩托车CJ50造出。
红色车身、二冲程50cc发动机,
被市民叫做“红公鸡”。
品牌溯源

从第一代摩托车上线开始,重庆摩托车产业逐步形成自己的制造体系

1982

建设投产

1983建设机床厂签约引进雅马哈生产技术1992年成立建设雅马哈合资公司

1992

力帆初创

力帆前身“轰达配件研究所”成立以20万元起步,切入摩托发动机配件赛道

1992

宗申成立

宗申公司正式成立同年自研100cc发动机成功下线

1993

隆鑫进入

隆鑫交通机械厂创立以摩托车发动机为起点入局产业

产业形成

政策推动+低价走量

重庆摩托车迅速扩张成为全国重要的制造基地

  • 80年代,摩托车凭借价格优势快速普及,市场需求爆发
  • 重庆企业抓住机遇,产能持续提升,市场规模不断扩大

市场份额逐步跃居全国第一梯队

1980-1995 重庆摩托车产量增长趋势

050100150200250[万辆]0.2747.1838.22220.171980198519901995
数据来源:《重庆市统计年鉴》

低价走量的模式,让重庆迅速扩大产业规模。

但高速增长背后,新的问题正在逼近

价格,曾经让重庆走向全国

也最终成为它必须面对的挑战

第二章

价格屠夫的黄昏

越南惨败与产业觉醒

1979 — 2004

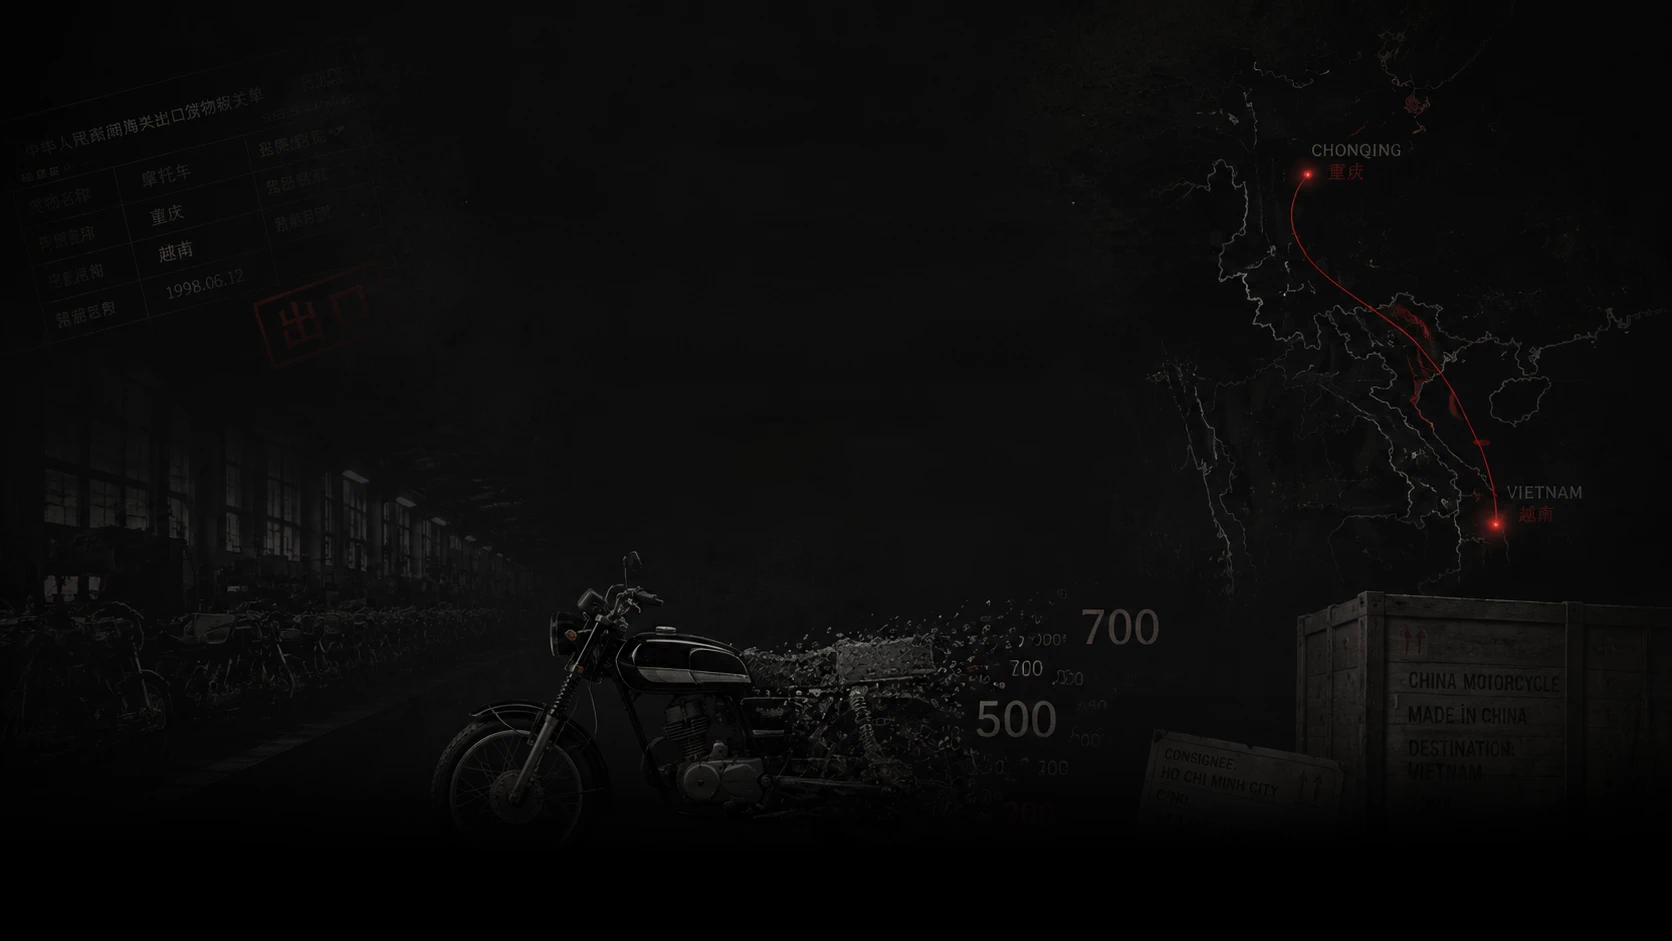
从重庆到越南,只有一条航线;
从制造到品牌,却有很长一段路。

东南亚
成为重庆摩托走向海外的第一站

而越南曾是具有代表性的出海目的地之一
1990年代后期,中国摩托大力布局越南市场
以更低的价格,快速切入当地竟争
其中重庆品牌占据绝对主导

价格

成为打开东南亚市场的钥匙

重庆摩托出口越南均价对比(1999)

进口品牌均价约(100cc)2100USD
重庆摩托出口均价约(100cc)700USD
数据来源:重庆海关统计
中国向越南出口摩托车均价(1998-2004)中国向越南出口摩托车均价(1998-2004)均价(美元)(USD)02004006008008001998700199950020004002001350200230020032802004
数据来源:重庆日报

但价格从来不是长久的答案

越南市场中国摩托车份额变化对比

2002年80%
2006年1%

低价带来了市场

却无法带来未来

到2004年,“重庆造”相继退出越南市场

重庆既是低价策略的先行者,自然也承受着价格战中最沉重的冲击

这场惨败,给全行业敲响了警钟

靠低价抢市场的路走不通

没有核心技术和品牌力,再高的市场价额,也只是空中楼阁

就在同一年,宗申与欧洲品牌成立合资公司

隆鑫启动宝马代工合作谈判

重庆摩托长达20年的技术补课,正式拉开序幕

第三章

分化时代

阵痛与爬坡并行

2004 — 2020

2004 年之后的十余年重庆摩托进入最撕裂的时期

一边是依赖旧模式的企业逐渐失速

一边是坚持技术积累的企业寻找新的增长途径

衰落与生长、阵痛与爬坡,在同一片产业土壤上同时发生

旧模式的终局:三大巨头的陨落

嘉陵

过去

老牌国企行业龙头被誉为 “摩托之王”

变化

与本田合作中断丧失核心技术体制僵化、连年亏损

结果

2019年以1元剥离全部摩托业务累计亏损超20亿元,退出摩托赛道,企业更名转型锂电产业
力帆

过去

重庆民企龙头手握海量专利稳居行业第一梯队

变化

跨界造车挤占摩托研发资源主业空心、债务膨胀

结果

2020年破产重整,总负债高达170亿元,负债率突破104%,最终被吉利接手
隆鑫

过去

2006年拿下行业出口冠军一线摩企,海外市场布局成熟

变化

盲目涉足地产金融,控股公司债务逾期28 亿

结果

2022 年正式破产重整,宗申入主协同发展

为什么曾经的优势逐渐消失?

三大根本原因

01

主业空心化

核心业务投入下降
摩托业务在企业总收入中的占比持续下降,资源逐渐分散主业地位被削弱
02

创新短视化

技术投入不足
研发投入占比持续低于国际品牌专利数量差距不断扩大技术升级速度落后于行业
03

战略偏离主航道

增长方向逐渐错位
部分企业业务重心逐渐偏移离开了原本的核心优势赛道

这场行业淘汰的不是重庆摩托产业

而是落后的商业模式和经营方式

留下的供应链、制造能力与技术积累

成为后来重新冲击世界赛场的基础

在旧模式崩塌的同一时期

重庆摩托的产业升级一直在低调推进

沿着三条主线完成了能力积累

01 技术线:从代工学习到正向研发

200420062008201020122014201520162017201820192020
第一阶|2004—2014

代工积累期

OEM/ODM 对标国际标准

  • 隆鑫为宝马代工发动机
  • 宗申对接欧洲品牌技术体系
阶段成果吃透高端制造工艺、品控体系与研发流程
第二阶|2015—2020

正向研发期

中大排量正向设计突破

  • 自主品牌玩乐型车型集中上市
  • 发动机研发从逆向仿制转向正向设计
阶段成果奠定自主三缸机技术基础

早期积累

依托 OEM/ODM 合作模式,学习国际生产标准
积累工艺技术与零部件开发能力,逐步建立起
完整的制造体系

后期突破

2015 年前后,自主品牌集中突破,发动机、整
车研发能力不断提升,形成了可持续的技术迭
代能力

02 出口线:从价格出口到全球布局

2004年之后,重庆摩托车出口版图由东南亚逐步延展至非洲、中东、南美和东欧,形成更加分散、抗风险的全球多极布局。

1998—2004起步期

单一市场依赖

越南是最集中的海外战场,出口范围主要集中在东南亚。

1998—2004 起步期世界出口版图越南是最集中的海外战场,出口范围主要集中在东南亚。东南亚越南核心市场
越南市场峰值份额80%
重点区域覆盖1/5 为重点区域覆盖数量,不代表出口份额
本阶段新增此前已进入尚未重点进入
2004—2010破局期

多元化市场突围

非洲和中东成为新的突破方向,出口市场开始摆脱单一区域依赖。

2004—2010 破局期世界出口版图非洲和中东成为新的突破方向,出口市场开始摆脱单一区域依赖。东南亚非洲中东
出口国家扩展至50+
重点区域覆盖3/5 为重点区域覆盖数量,不代表出口份额
本阶段新增此前已进入尚未重点进入
2010—2020深化期

全球多极格局形成

市场继续向南美和东欧延展,形成更加分散、抗风险的全球布局。

2010—2020 深化期世界出口版图市场继续向南美和东欧延展,形成更加分散、抗风险的全球布局。东南亚非洲中东南美东欧
出口国家扩展至130+
重点区域覆盖5/5 为重点区域覆盖数量,不代表出口份额
本阶段新增此前已进入尚未重点进入
1998—2004起步期

单一市场依赖

越南是最集中的海外战场,出口范围主要集中在东南亚。

1998—2004 起步期世界出口版图越南是最集中的海外战场,出口范围主要集中在东南亚。东南亚越南核心市场
越南市场峰值份额80%
重点区域覆盖1/5 为重点区域覆盖数量,不代表出口份额
单一市场依赖多元化市场突围全球多极格局形成

重点区域覆盖由 1/5 扩展至 5/5,出口国家由集中走向全球多点布局。

03 产业线:行业洗牌中升级的产业集群效应

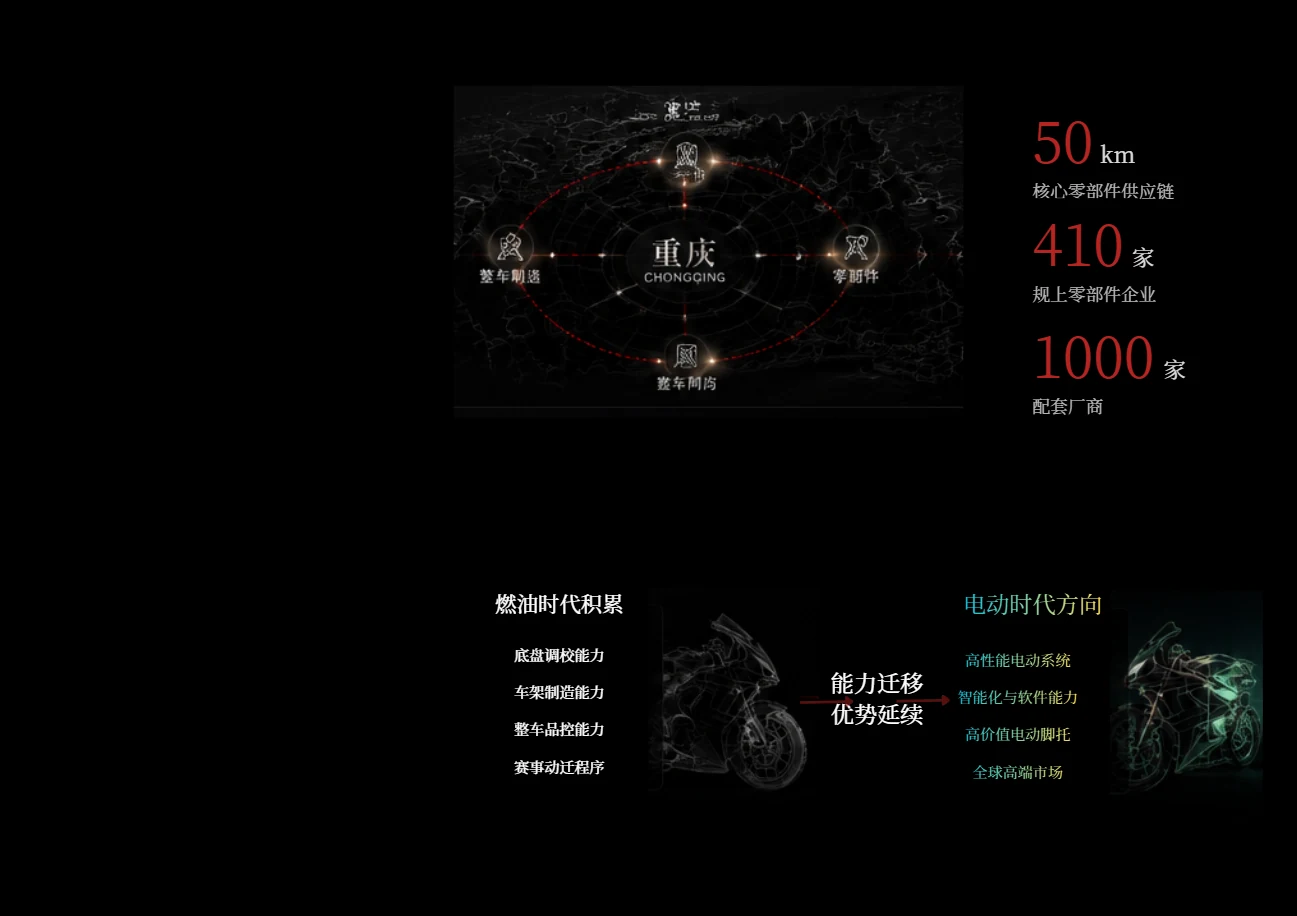
行业洗牌淘汰低效配套企业,优质供应商进一步向主城核心圈层集中,推动配套半径持续压缩、研发迭代效率不断提升
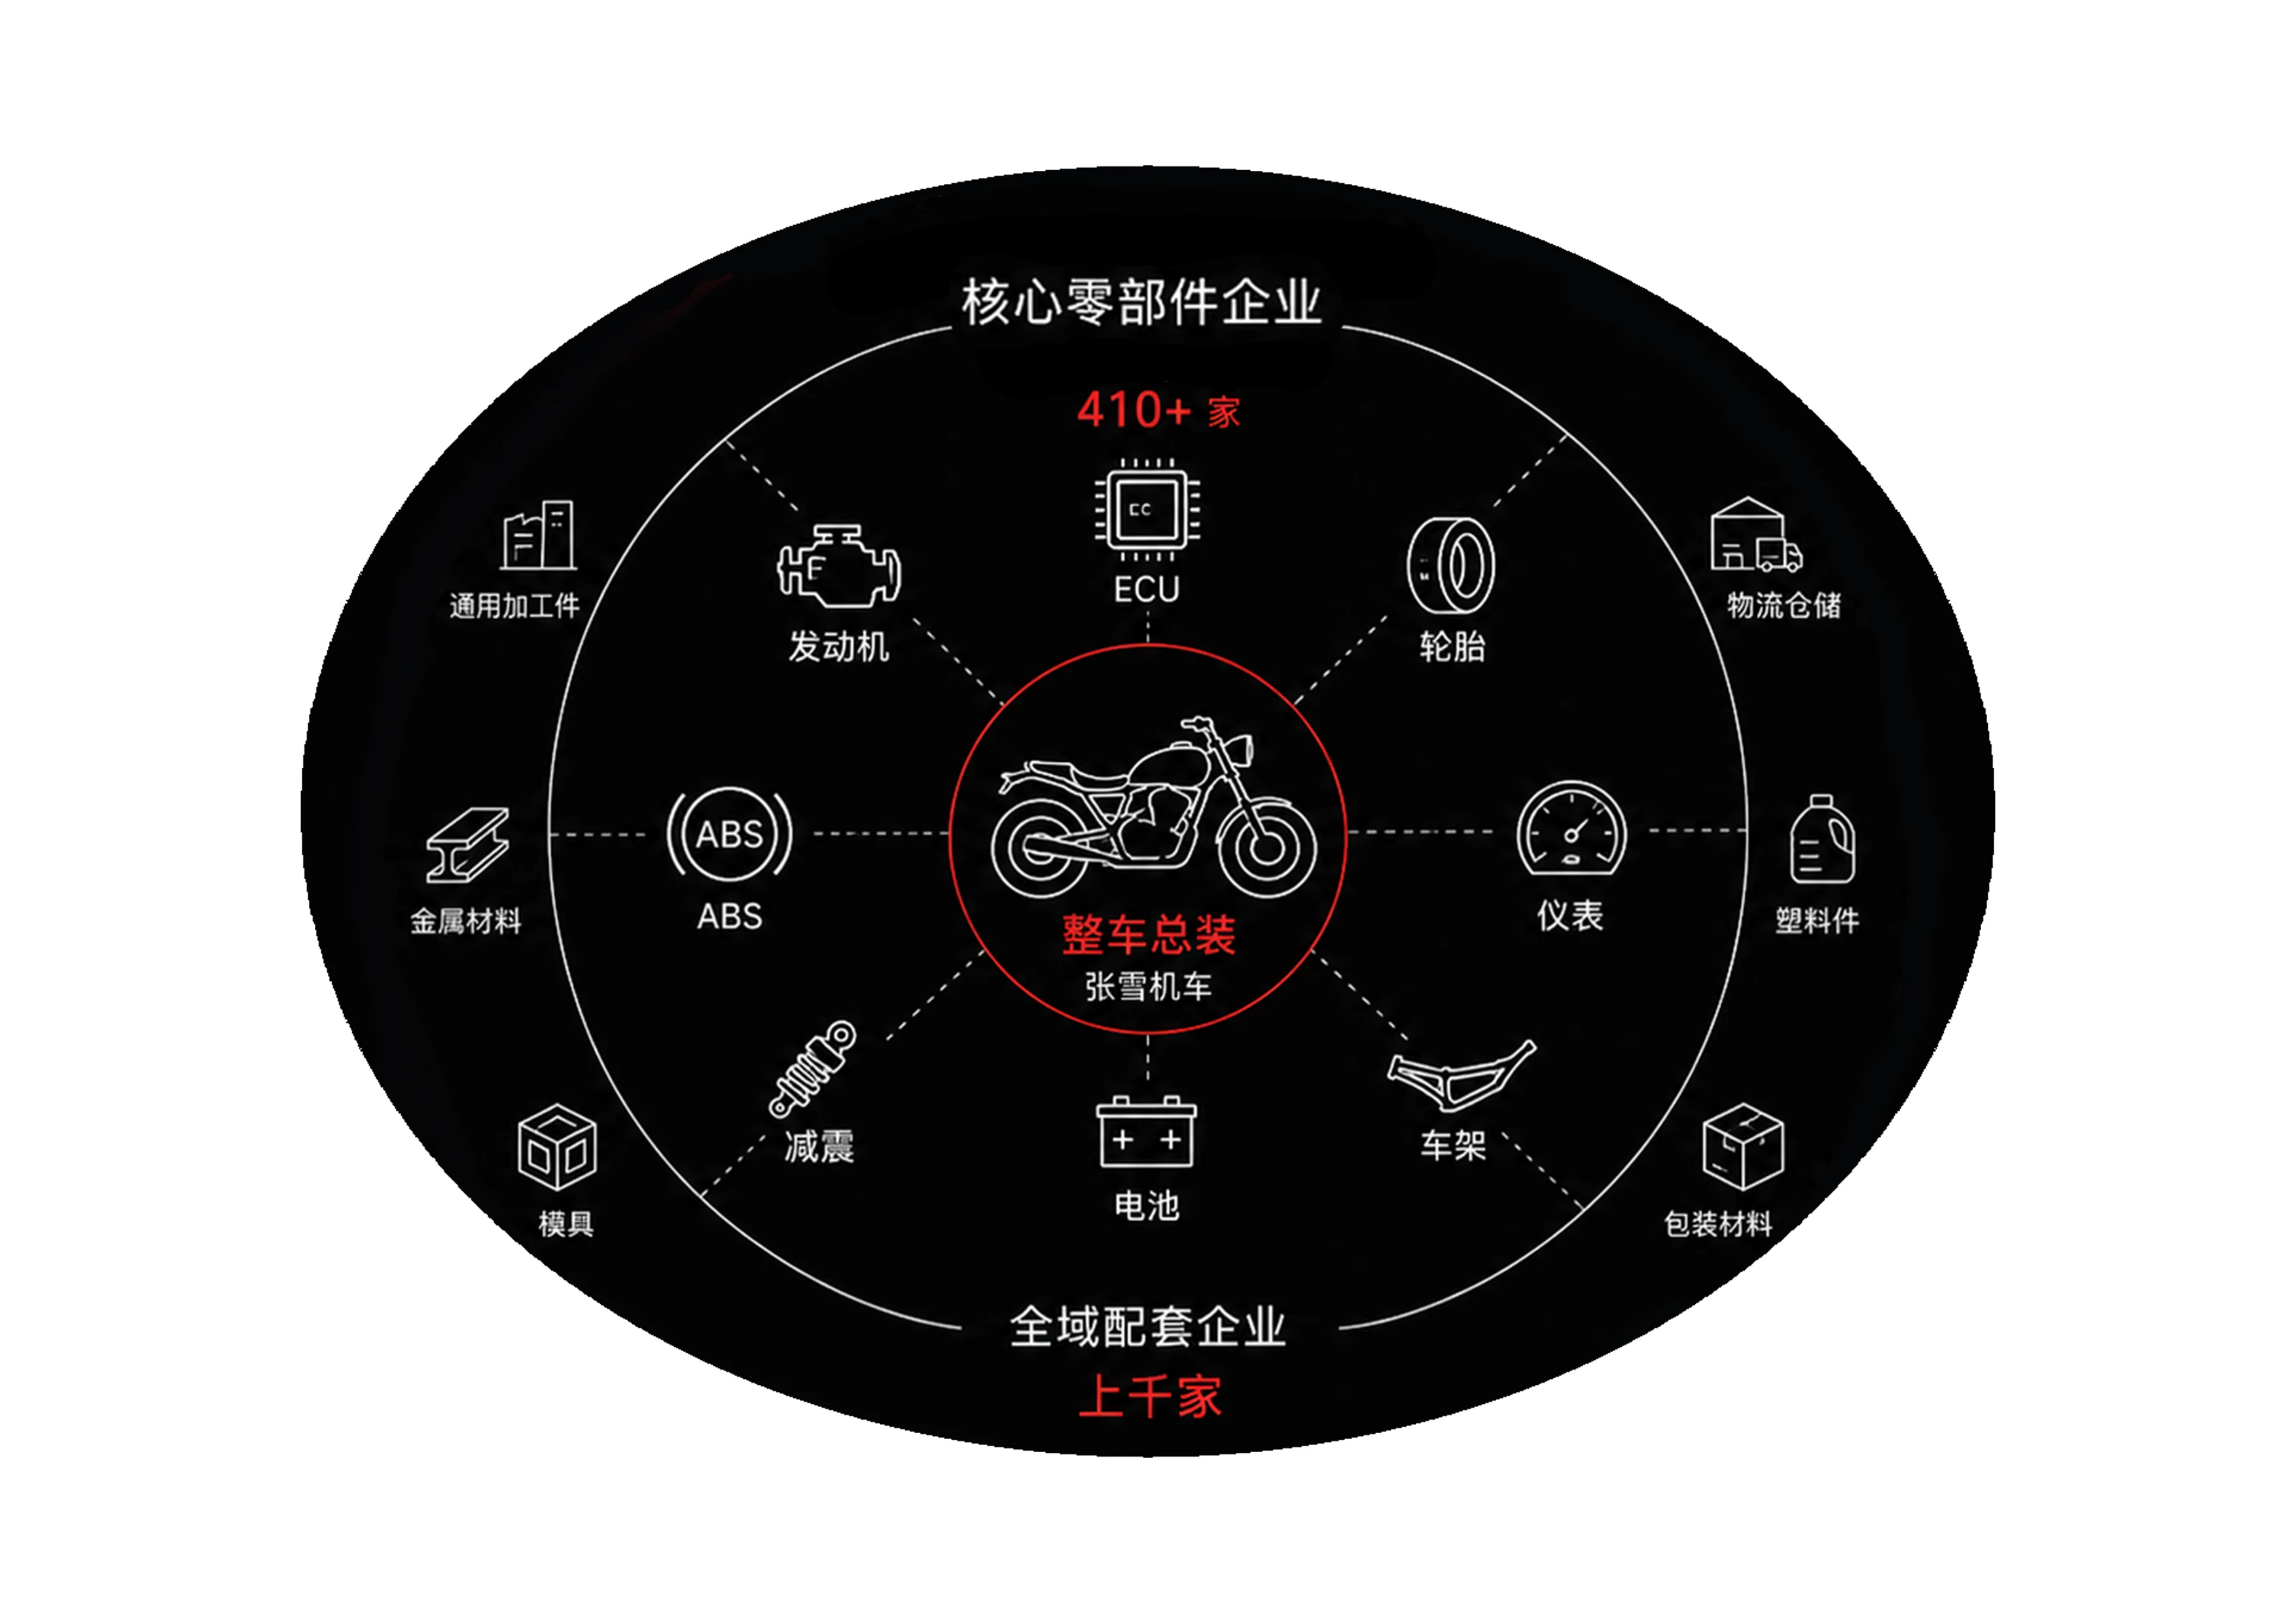
核心零部件企业与整车总装配套圈

当 2026 年冠军车冲过终点线的那一刻

人们看到的是单台车的胜利

而支撑这份胜利的,是整座城市

沉淀了 47 年的产业版图

第四章

冠军背后的产业地图

不是一个人的胜利

2026

“赛场之上是单车的竞技,赛场之下是整条产业链的比拼”

中国原材料来源与重庆深加工网络地图完整中国地图中高亮重庆,并展示山东、江苏、江西、内蒙古外部材料输入重庆,在重庆完成深加工与成型应用。
本地基础供给重庆本地原料与深加工网络

依托重庆本地冶金压铸产业,搭建原料、精密深加工、整车配套一体化网络。集聚百家配套企业,发动机、轮毂等核心部件就地加工,短途协同降本提速,完整产业链支撑整车高效量产,构筑国内一流摩托配套生态。

重庆钢铁江津钢贸集群西南铝业綦江铝材料企业

03主城1小时配套圈:汽摩产业的空间协同

以九龙坡、巴南、璧山为核心,在主城都市区 1 小时通勤范围内集聚上千家整车
与零部件企业的产业集群,燃油摩托本地配套率超 80%

重庆汽摩产业区县配套地图九龙坡巴南渝北江津璧山永川铜梁大足长寿綦江合川南岸北碚荣昌南川涪陵

托底:产业生长的
政策土壤

产业的持续生长,离不开政策环境的长期支撑。

在全国超两百个城市实施不同程度禁限摩政策的背景下,重庆作为超大城市中少有的“不禁摩”城市,选择了规范管理、有序发展的路径。

但底线之外,真正推动产业高端化升级的,是主动出击的产业政策体系。

2019年
《重庆市推动制造业高质量发展专项行动方案》

将摩托车提升至与汽车同等产业地位,提出发展中高档摩托车产品,启动摩托车产业转型升级,是重庆定向扶持摩托产业的政策起点。

2021年
《重庆市制造业高质量发展“十四五”规划》

明确摩托车为重庆重点支柱产业,发展方向定位为高端化、轻量化、电动化;完善零部件配套体系,目标打造世界级摩托车产业集群。

2023年
《重庆市促进摩托车产业高质量发展政策措施》

落地型补贴细则:中大排量全新车型研发最高奖励 200 万元;补贴新品检测费用;对摩托车赛事、品牌展会给予专项补贴;零部件补链、出口增量给予资金奖励。

2024年
《重庆市高端摩托车产业集群高质量发展行动计划》

目标到 2027 年摩托产业总产值 1400 亿元;任务包含产业集群培育、关键零部件强链、研发创新、摩托赛事文旅融合、扩大海外出口、布局电动摩托车转型。

2024年
《国家外贸转型升级基地专项政策》

市级出口政策地方落地版,支持摩企境外参展、海外建仓、海外研发中心建设,给予产品国际认证补贴,做强摩托车出口基地。

2025年
《重庆市智联电动车产业发展行动计划》

统筹电动两轮车、电动摩托车产业发展;引进电摩头部企业,布局电池、电控产业链,推动传统摩托车产业向智能电动化全面转型。

第五章

下一站在哪里?

2026年3月波尔蒂芒赛道的冲线

让张雪机车 820RR-RS 成为了中国摩托工业的新符号

张雪机车的成长路径,恰恰回答了一个困扰行业 20 年的问题

中国制造的摩托车

如何从 “低价走量” 真正走向 “高端立足” ?

张雪机车的故事不是孤例,而是一面镜子 —— 它验证了重庆摩托产业升级的可行性

也为全行业留下了可借鉴的突围路径

01技术突围

赛事反哺民用,让 “赛场极限” 成为 “量产标准”

顶级赛事是技术最好的试金石。
这种「赛场倒逼研发」的模式,跳出了
过去「逆向仿制→低价竞争」的恶性循环,
走出了「正向研发→赛事验证→民用落地」
的正向循环。

02品牌破局

用顶级 IP 打破刻板印象,从 “卖产品” 到 “立品牌”

夺冠仅 3 个月,张雪机车就完成了
首次批量整车出口欧洲:200 余辆
发往波兰、330 辆发往西班牙,量
产车型单台售价约 4000 美元,直接
对标日系、欧系中大排价赛中端车
型,彻底跳出了低价内卷的老路。
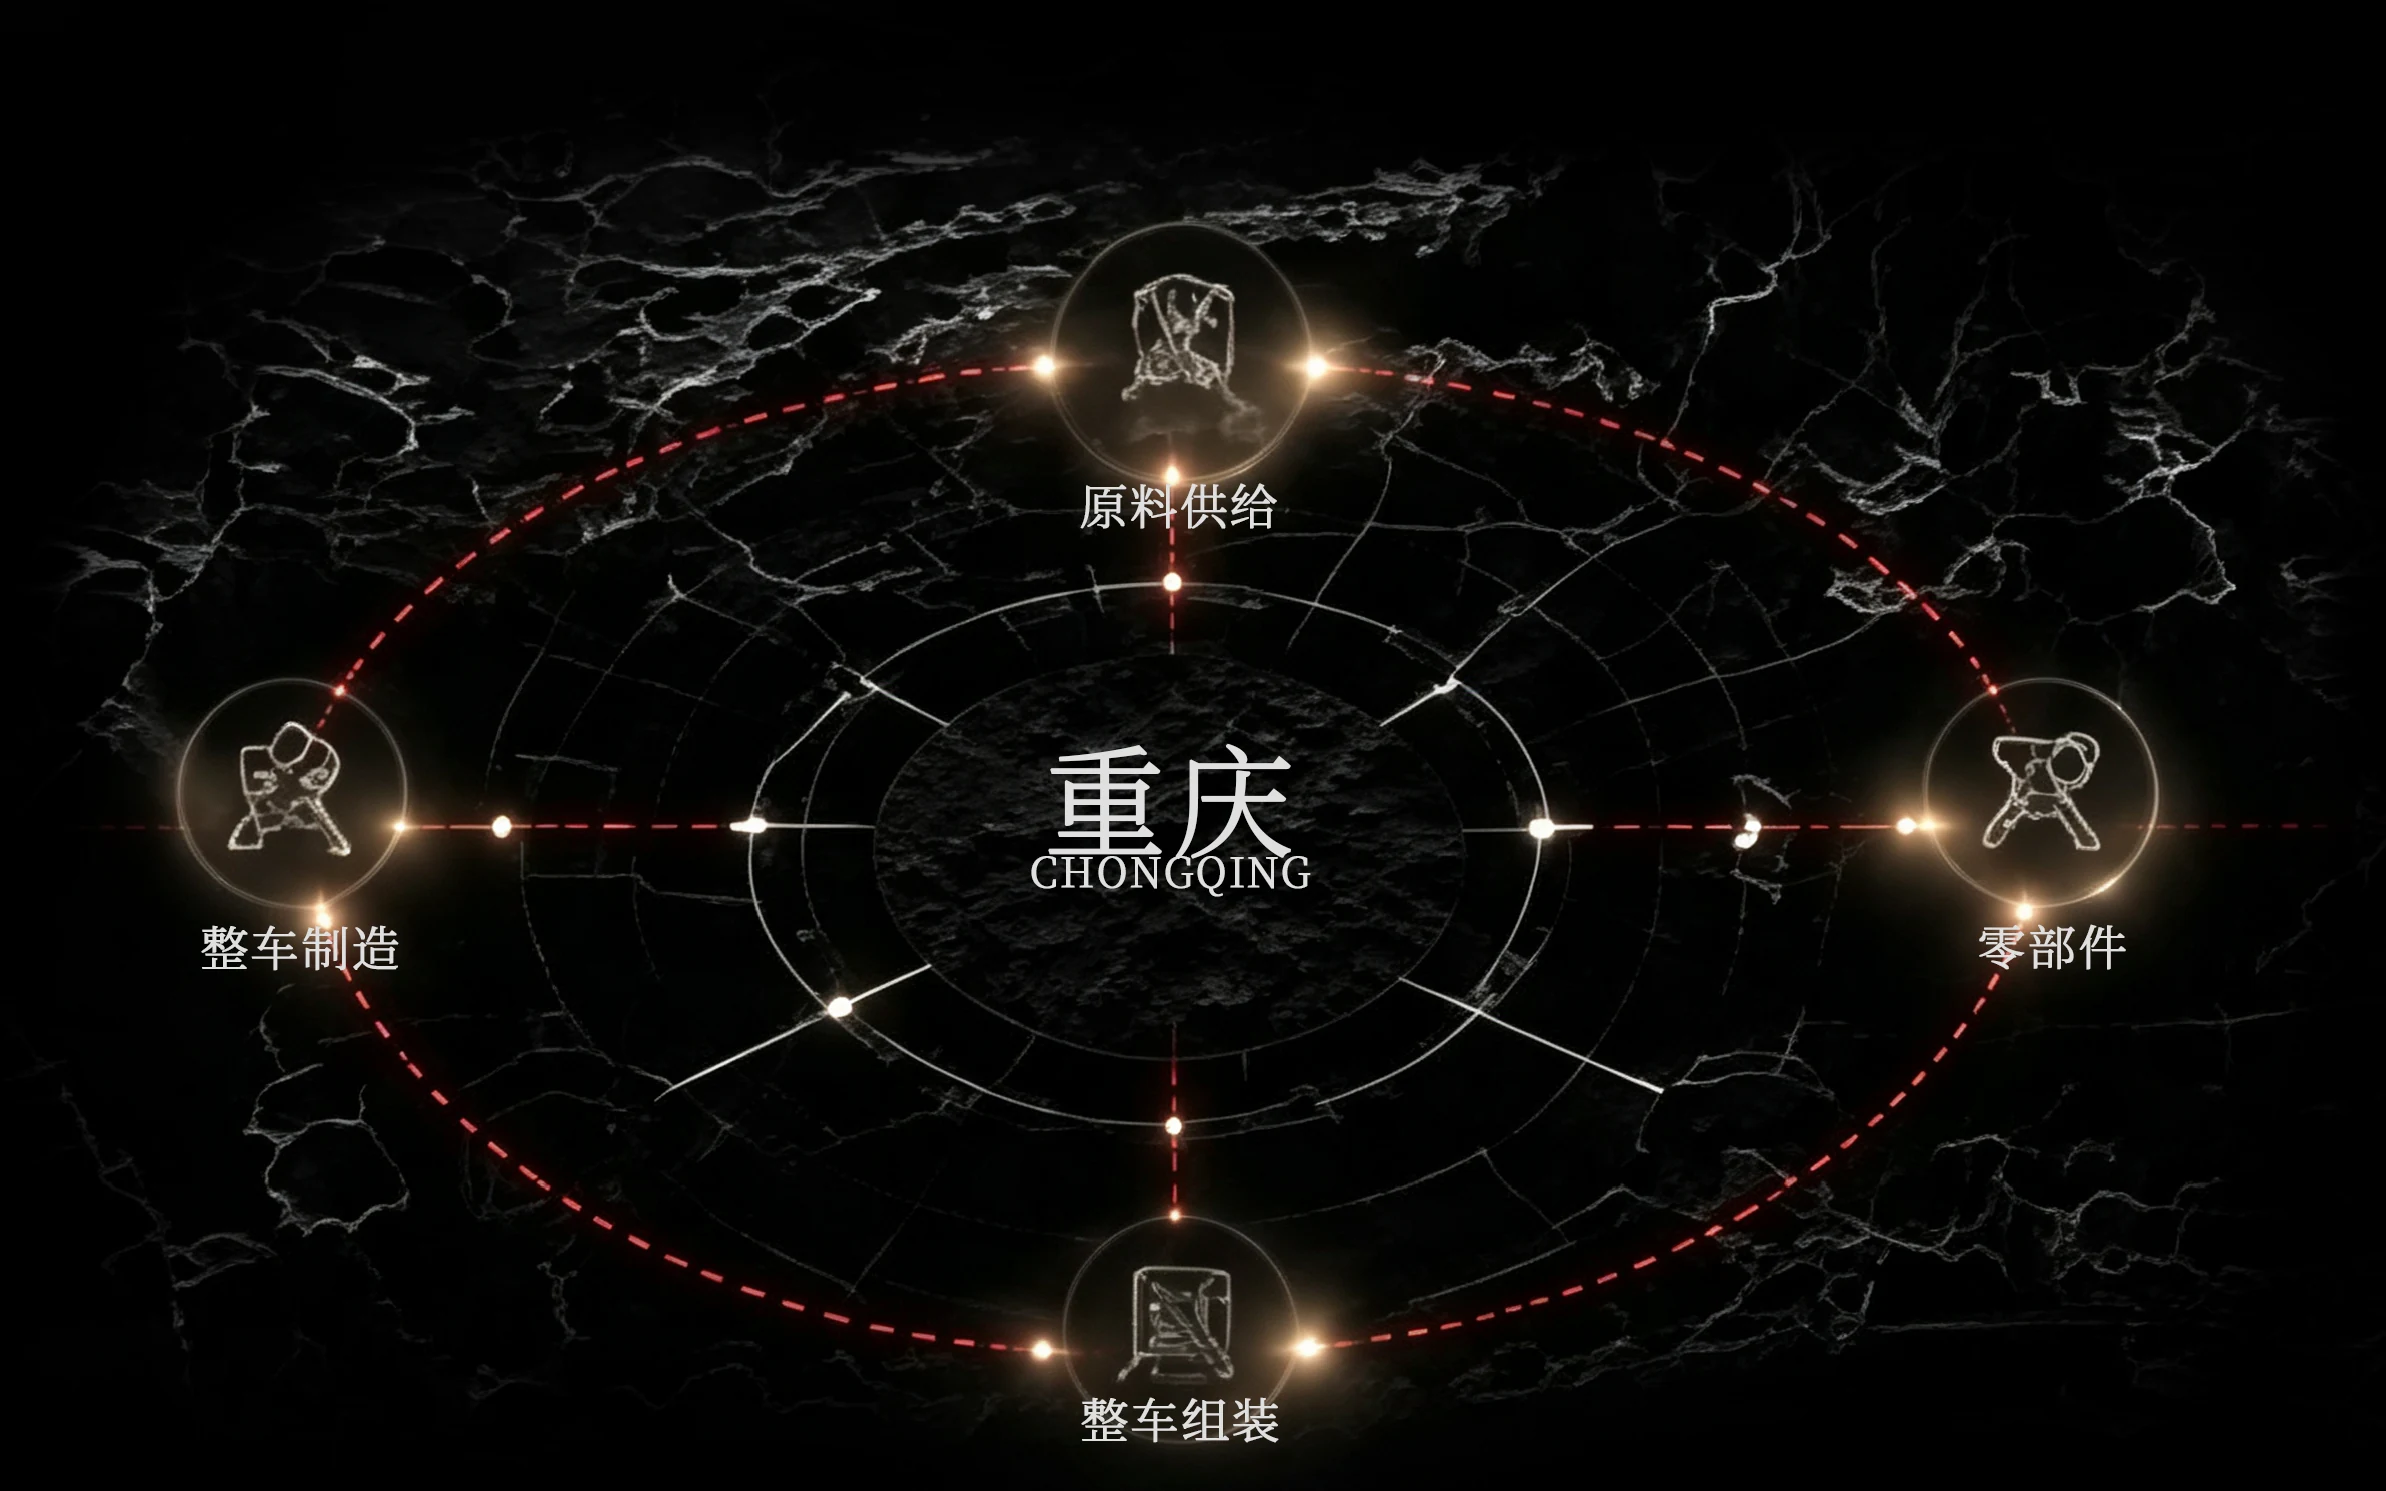
重庆摩托产业原料供给、零部件、整车组装与整车制造协同网络

03产业提效

放大集群红利,让 “单个突破” 变成 “全行业红利”

张雪机车能在短时间内造出冠军赛
车,核心底气不是单个企业的能
力,而是重庆 “家门口造整车” 的
产业生态。
产业集群不是简单的企业扎堆,而
是重庆摩托最核心的护城河。

04新赛道超车

电动化复刻 “高端化” 逻辑,警惕低价内卷老路

燃油时代积累的底盘调校、车架
制造、整车品控能力,是重庆发
展电动摩托的独特优势——这是
单纯的电动车企业不具备的产业
底蕴。

夺冠的荣光属于赛场,产业的答案藏在来路。

张雪机车撕开的这道口子,最终要靠整个产业共同走宽。

站在 47 年的节点回望,所有的起落、沉浮、坚守与突破,共同铺就了重庆

摩托走到今天的路。

尾声

47年历程回顾 重庆摩托产业的攀升之路

一条路 一座城 一群人 一种精神

重庆摩托产业历程道路
1979

CJ50诞生

嘉陵机器厂组装成功

中国第一辆民用摩托车

被称为“中国民用摩托元年”

1980

嘉陵量产

2500辆CJ50面市

迅速全国热销

1981

嘉陵开启与本田技术合作

建设后续对接雅马哈技术引进

两大军工国企带动摩托规模化生产,

逐步构筑重庆双龙头格局

1992

力帆|宗申|隆鑫

民营力量进入产业

重庆摩托产业形成多元格局

1995

重庆诞生“中国摩托之王”

嘉陵年产114万辆,成为中国首个

年产破百万辆摩企

建设产量同步突破百万辆

嘉陵、建设双龙头带动重庆摩托配套产业

快速发育,产业链雏形逐步成型

1999

大规模出海东南亚

继嘉陵先期布局越南,众多重庆摩企

以低价冲击东南亚市场

摩托产业发展壮大,成为重庆支柱产业

2000

出口占全国约50%

重庆摩企大规模开拓海外市场

力帆、宗申、隆鑫外销快速崛起

2002

中国摩托拿下国际赛场首个年度总冠军

宗申车队夺得世界摩托车耐力锦标赛

年度总冠军

2011

产量达历史峰值

重庆摩托产量879.59万辆

占全国32.57%

出口455.4万辆

占全国42.38%

2018

行业寒冬

重庆年产摩托降至不足400万辆

国内本土市场份额大幅下滑

宗申持续深耕电动摩托车研发布局

2019

嘉陵退场|进入调整期

上市主体嘉陵剥离摩托车整车业务

依托主城区长期不禁摩政策稳住本地市场

摩托车产业纳入重庆支柱产业

明确高端化、电动化转型方向

2024

产业行动计划正式发布

重庆出台《重庆市高端摩托车产业集群

高质量发展行动计划(2023—2027年)》

提出目标:关键零部件本地化配套率达到80%

2024

行业加速整合

宗申控股隆鑫通用

整合打造国内规模领先的摩托车企业集团

2024

市场逐渐回暖

重庆出口摩托502.7万辆

同比+22.0%

出口量占全国约34.7%

张雪机车正式成立

2025

全面复苏

产量达785.77万辆

重回全国第一

全国出口十强中重庆企业占五席

产值突破1088.3亿元

2026

中国首台GDI缸内直喷

摩托发动机点火成功

2026年3月20日,隆鑫首台

摩托车GDI发动机在重庆

发中心一次性点火成功

2026

张雪机车WSBK五冠突破

中国摩托站上世界顶级赛场

820RR基础版国产化率97%

2027

1400亿产值目标

800万辆规模

驶向产业新高度

47 年前,重庆工程师用手绘图纸,仿制了别人的摩托车。
47 年后,全世界在研究一台重庆造的冠军摩托车。
从草莽起步到越南惨败,从行业阵痛到静默爬坡,从产业集群到世界赛场,
重庆摩托走过的每一步,都成了今天站在领奖台上的底气。
冠军只是一个节点,下一站,是更广阔的全球市场,是全新的电动化赛道,
是属于中国摩托品牌的更长的路。
END

数据资料来源

政府与官方机构数据:重庆市人民政府办公厅,重庆市经济和信息化委员会,重庆市统计局,重庆海关,中国摩托车商会,中华人民共和国海关总署等

权威媒体:重庆日报,人民日报,36 氪,百度有驾,雪球等

公开数据库与工商信息:巨潮资讯网,聚汇数据,企查查,天眼查,中国摩托车信息网等

制作团队

策划:胡文静

编辑:谭惠心 周君奕 刘喆 罗雨竹 胡文静

设计:罗雨竹

网页设计:陈文骏

指导老师

廖芷蘅 黎书